Aller au contenu
Region
English | Global
Demander une démo

Rendre Chaque Décision Sur Les Risques Traçable.

Comprenez l’exposition, convenez de la réponse et gardez les responsabilités visibles jusqu’à la vérification indépendante.

Une évaluation que vous pouvez expliquerExemple fictif · positions d’évaluation, pas une tendance

La cible est un objectif, pas un résultat atteint.

Rendez le risque compréhensible avant de le noter.

Un ancien salarié pourrait conserver son accès à la paie parce que la notification du départ et la suppression du compte sont séparées. Expliquez la cause, l’événement possible et la conséquence métier. Le prochain réviseur a besoin de ce contexte avec la note.

  1. Décrivez l’exposition.

    Enregistrez cause, événement, conséquence, service concerné et unité responsable.

    Comment ça marche

    Enregistrez cause, événement, conséquence, service concerné et unité responsable. Expliquez les contrôles existants et le raisonnement de l’évaluation. L’exemple de paie d’Omar rend le problème compréhensible sans ouvrir l’accès à des dossiers sans rapport.

    Responsable du risque
  2. Évaluez avec une méthode expliquée.

    Distinguez expositions inhérente, actuelle et cible.

    Comment ça marche

    Distinguez expositions inhérente, actuelle et cible. Chaque évaluation conserve la version de méthode, le raisonnement, la prochaine revue et les références de preuves approuvées. Une méthode modifiée ne réécrit pas les évaluations précédentes. La cible exprime un objectif, pas une amélioration acquise.

    Responsable du risque ou évaluateur
  3. Convenez de la réponse et de ses limites.

    Enregistrez et soumettez l’évaluation avant la revue d’acceptation.

    Comment ça marche

    Enregistrez et soumettez l’évaluation avant la revue d’acceptation. La soumission empêche les modifications jusqu’au retour ou au retrait. Dans l’exemple, Alex, administrateur du tenant indépendant, accepte temporairement un risque au-dessus de l’appétence. L’exposition reste visible et l’acceptation ne peut dépasser la prochaine revue.

    Responsable, puis réviseur indépendant
  4. Nommez les responsables des actions correctives.

    Planifiez les actions avec résultats, responsables, dates et dépendances.

    Comment ça marche

    Planifiez les actions avec résultats, responsables, dates et dépendances. Un dossier de paie distinct montre l’action de suppression de comptes confiée à Maya vérifiée, tandis que la confirmation du flux fournisseur par Sam reste planifiée. Il n’est pas lié au risque affiché. Un thème commun ne crée pas de relation enregistrée.

    Responsable du problème et responsables des actions
  5. Vérifiez le travail livré.

    Le responsable soumet une preuve approuvée à jour.

    Comment ça marche

    Le responsable soumet une preuve approuvée à jour. Un réviseur indépendant vérifie cette même preuve et valide le travail ou le retourne. Une preuve modifiée exige une nouvelle revue. Toutes les actions du dossier doivent être vérifiées avant le processus propre de résolution et de clôture indépendante du problème.

    Responsable de l’action, puis vérificateur indépendant
  6. Réévaluez l’exposition restante.

    Une action vérifiée ne réduit pas automatiquement la note du risque.

    Comment ça marche

    Une action vérifiée ne réduit pas automatiquement la note du risque. Examinez l’exposition restante, les preuves modifiées, les enseignements des incidents et les acceptations expirantes. Rouvrez un risque accepté avant de le réévaluer, en conservant la décision antérieure et le motif de la nouvelle évaluation.

    Responsable du risque et réviseur autorisé

Suivez L’Évaluation Et Les Actions.

Choisissez une étape pour voir l’enregistrement réel, la personne responsable et la raison de l’action suivante.

1 sur 3
Vous contrôlez le rythme. La lecture avance toutes les 12 secondes.

Omar · Responsable du risque

Expliquez le raisonnement derrière le score.

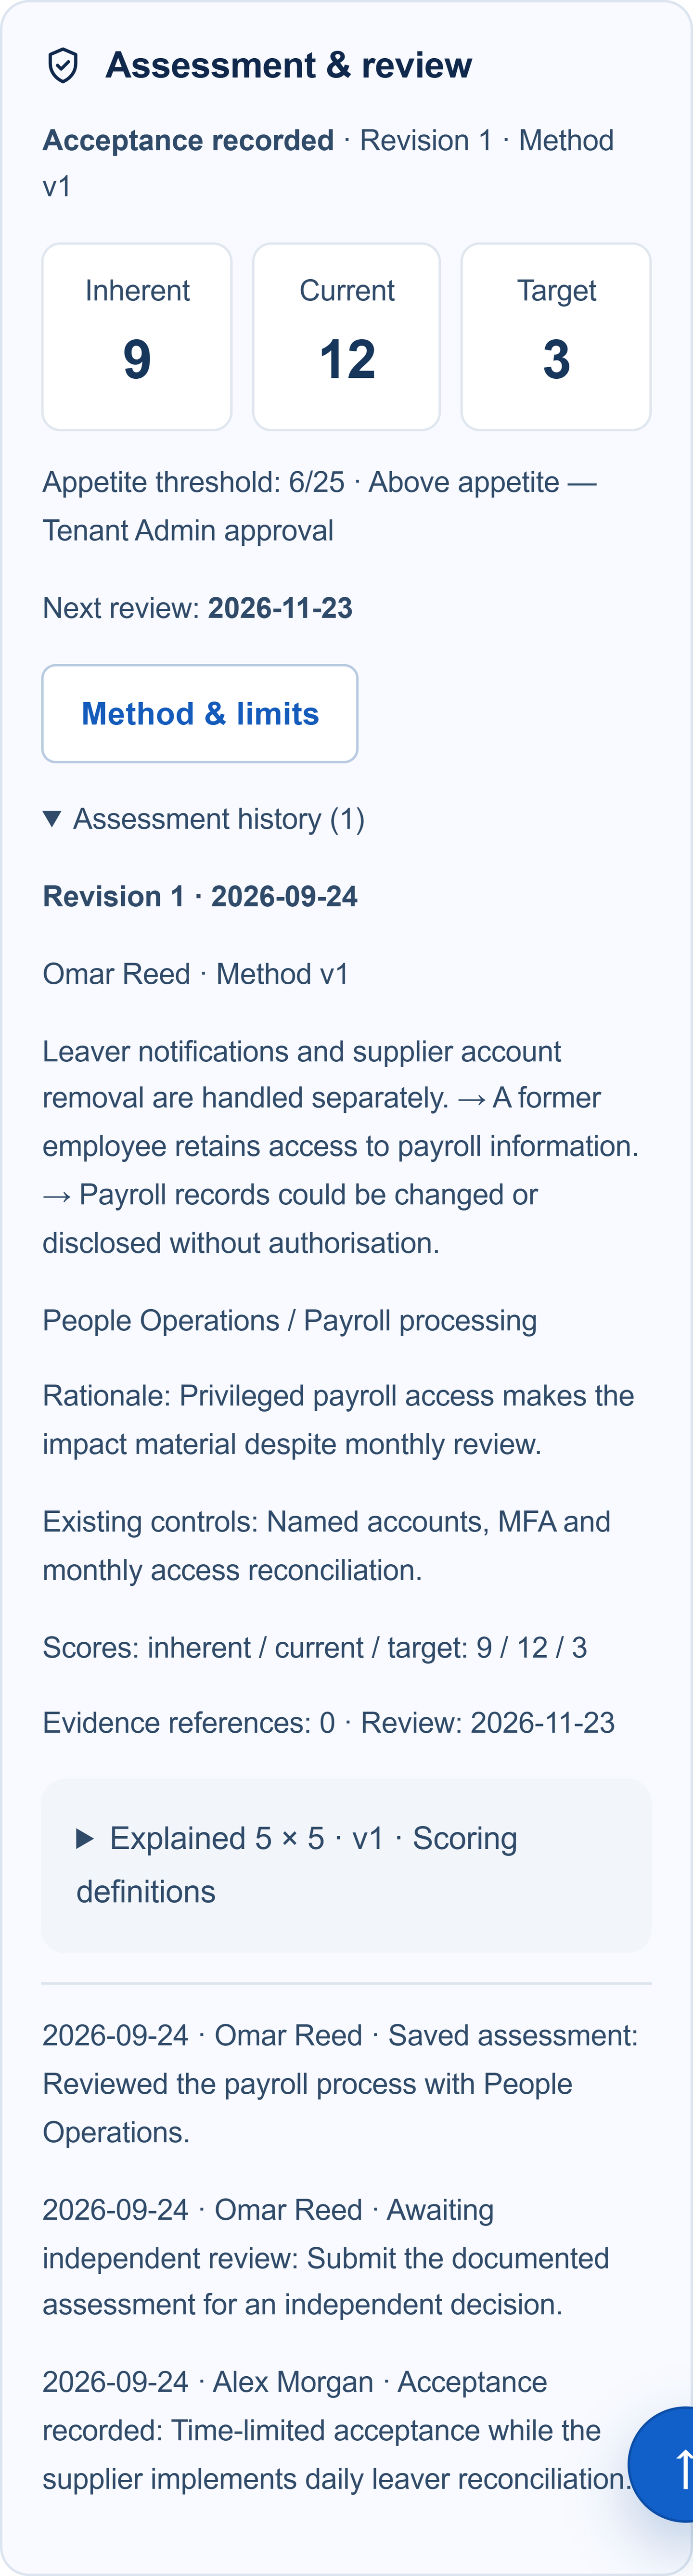
Omar explique comment une suppression tardive des comptes peut laisser un ancien salarié accéder à la paie. L’évaluation conservée décrit la cause, l’événement, les conséquences et le raisonnement. L’exposition actuelle est de 12 ; la cible est 3.

Pourquoi cela compte

L’examinateur comprend l’évaluation et distingue l’exposition actuelle de l’amélioration recherchée.

La cible 3 est un objectif, pas un résultat acquis.

Écran du produit
Expliquez le raisonnement derrière le score.

Espace de travail fictif · Interface en anglais

Lire le parcours complet
  1. Expliquez le raisonnement derrière le score.

    Omar · Responsable du risque

    Omar explique comment une suppression tardive des comptes peut laisser un ancien salarié accéder à la paie. L’évaluation conservée décrit la cause, l’événement, les conséquences et le raisonnement. L’exposition actuelle est de 12 ; la cible est 3.

    L’examinateur comprend l’évaluation et distingue l’exposition actuelle de l’amélioration recherchée.

    La cible 3 est un objectif, pas un résultat acquis.

    Ouvrir l’écran complet ↗
  2. Identifiez clairement le responsable et le traitement.

    Omar · Responsable du risque

    Le traitement nomme Omar, la date cible et le rapprochement prévu entre les départs et les accès à la paie. Un examinateur habilité consigne une acceptation limitée dans le temps pendant les travaux. L’exposition résiduelle reste visible.

    La prochaine revue dispose d’un responsable, d’une échéance et d’une décision à réexaminer.

    Dans cet exemple, le risque ne possède aucun lien enregistré vers un ticket ou un contrôle.

    Ouvrir l’écran complet ↗
  3. Examinez les preuves et poursuivez le suivi.

    Maya · Responsable GRC

    Dans le dossier d’actions distinct relatif à la paie, Maya soumet la preuve de suppression des comptes et Alex la vérifie indépendamment. La confirmation du flux quotidien des départs du fournisseur reste prévue. Le dossier est inachevé.

    Responsables et examinateurs distinguent les travaux soumis, les résultats vérifiés et les actions à poursuivre.

    Exemple distinct : une action vérifiée, une prévue. Terminer les travaux ne recalcule pas automatiquement le risque.

    Ouvrir l’écran complet ↗

Trois valeurs. Une évaluation explicable.

L’exemple conservé utilise la méthode v1 et un seuil d’appétence de 6/25. Ces valeurs représentent des positions distinctes, pas un graphique d’amélioration avant/après. L’exposition actuelle dépasse l’appétence ; son acceptation exige un administrateur du tenant indépendant.

Exposition inhérente
9

Position inhérente enregistrée dans cette évaluation.

Exposition actuelle
12

Exposition restante enregistrée ; elle n’a pas atteint la cible.

Exposition cible
3

Position souhaitée après un traitement efficace, pas un résultat vérifié.

Risque de paie d’Omar : exposition actuelle, responsable et plan de traitement. Ce dossier fictif ne comporte aucun ticket ni contrôle lié.Espace de travail fictif · Interface en anglais

Repérez les changements. Attribuez une réponse responsable.

Indicateurs, incidents et constats aident l’équipe à cibler les priorités. Chacun conserve sa source et son historique de revue.

Des indicateurs avec méthode et échéance.

Conservez les seuils, les sources de mesure et leur actualité. Une cible manquée ouvre un problème lié ou actualise la réponse existante. Les signaux de risque ordinaires ne modifient pas les conclusions des contrôles ; des tests de contrôle explicitement configurés le peuvent. La clôture exige une mesure récente conforme à la cible, les actions correctives clôturées et une revue indépendante.
Des incidents qui éclairent la prochaine évaluation.

Distinguez survenue, détection et signalement, quasi-incidents et événements réalisés, pertes confirmées en SAR, recouvrements et estimations. Demandez une réévaluation du risque lié si les enseignements le justifient. Une clôture opérationnelle avec des actions correctives ouvertes exige un transfert indépendant à jour.

Des constats avec leur contexte d’origine.

Suivez les liens sources autorisés vers les actions correctives. Les constats fournisseurs gardent leur propre circuit de revue et de traitement. Les résultats de correctifs portent sur le périmètre déclaré d’actifs et de mises à jour ; un constat clôturé ou une action terminée ne prouve pas la couverture de tout le parc.

Séparez réalisation et approbation.

Les responsables agissent dans leurs autorisations. Responsable du risque, évaluateur et soumissionnaire ne peuvent approuver leur propre acceptation. Les responsables d’actions ne vérifient pas leur propre travail. Les réviseurs indépendants habilités conservent la décision ; auditeurs et dirigeants consultent uniquement leurs dossiers ou vues en lecture seule autorisés.

Rencontrez les personnes impliquées

Les Questions À Se Poser.

Qui peut accepter un risque ?

Un responsable GRC ou un administrateur du tenant, actif et indépendant, peut accepter dans les limites d’appétence. Au-delà, un administrateur du tenant indépendant est requis. L’évaluation, la méthode, les preuves et l’échéance doivent respecter les règles publiées du tenant.

Clôturer une action réduit-il automatiquement le risque ?

Non. Le travail vérifié étaye une nouvelle évaluation ; il ne modifie pas automatiquement la note et ne clôture pas le risque source. Le risque de paie et le dossier d’actions présentés sont des exemples distincts.

Que faire si une échéance doit changer ?

Demandez une nouvelle date avec un motif. La date initiale reste applicable jusqu’à approbation indépendante. Les exceptions conservent leur justification et leur expiration ; elles ne représentent pas un travail achevé.

Un indicateur ou un incident peut-il remplacer l’évaluation ?

Non. Il peut déclencher un suivi ou une demande de réévaluation, mais le responsable doit toujours expliquer l’exposition. La demande issue d’un incident reste liée au risque et est traitée par une nouvelle évaluation enregistrée.

Apportez un scénario de risque à la démonstration.

Suivez l’évaluation, les responsables et les preuves nécessaires à la prochaine décision.

Demander une démonstration